
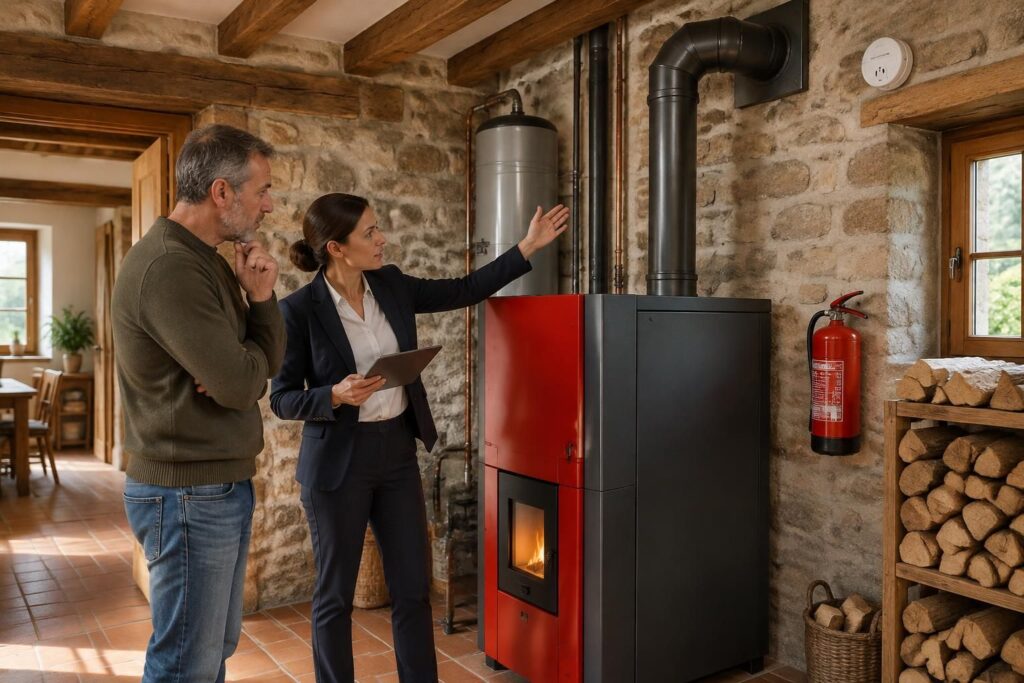
Assurance habitation d’une maison ancienne : déclarer précisément la chaudière à bois
Assurer une maison ancienne équipée d’une chaudière à bois suppose de décrire deux réalités : un bâtiment dont les matériaux et les transformations peuvent être particuliers, et un chauffage à combustion qui nécessite un suivi régulier. En France, aucun principe général ne rend cette association impossible à assurer, mais les conditions d’acceptation et les garanties varient selon les compagnies.
Prenons le cas de Claire, propriétaire d’une longère avec une charpente traditionnelle et une installation alimentant des radiateurs en fonte. Pour obtenir une protection adaptée, elle doit présenter son logement tel qu’il existe aujourd’hui, plutôt que reprendre sans vérification les informations figurant dans le contrat du précédent occupant.
Quels renseignements transmettre pour assurer une chaudière à bois ?
La déclaration à l’assureur commence par des réponses exactes aux questions posées lors de la souscription. Surface, dépendances, occupation permanente ou saisonnière, travaux réalisés et équipements de chauffage contribuent à l’évaluation du risque.
Il faut distinguer une chaudière à bûches, un modèle à granulés et un poêle à bois utilisé en complément. Ces appareils n’ont ni le même fonctionnement ni nécessairement les mêmes exigences contractuelles : une description approximative peut compliquer la gestion d’un dommage.
Claire prépare ainsi la référence de son générateur, sa puissance, son année de pose et les coordonnées de l’entreprise intervenante. Elle joint les factures disponibles, les derniers justificatifs de maintenance et quelques photographies de la chaufferie, sans considérer que ces documents remplacent les réponses au questionnaire.
- Le logement : usage, surface, dépendances et éventuelle protection patrimoniale.
- Le chauffage : technologie, puissance, date d’installation et caractère principal ou secondaire.
- L’évacuation des fumées : conduit individuel, travaux connus et documents disponibles.
- La prévention : interventions professionnelles, stockage du combustible et équipements de détection.
- Les transformations : remplacement du générateur, création d’une chaufferie ou changement d’occupation.
Comment signaler une modification du chauffage en cours de contrat ?
Lorsqu’une circonstance nouvelle aggrave le risque, en crée un nouveau et rend inexactes ou caduques les réponses précédemment fournies, le Code des assurances prévoit une déclaration dans les quinze jours suivant sa connaissance. Cette formalité s’effectue par lettre recommandée ou envoi recommandé électronique, selon les dispositions légales applicables.
Remplacer une ancienne installation au fioul par un équipement au bois mérite donc un échange documenté avec la compagnie. Il est préférable de solliciter cet échange avant les travaux, afin de connaître les exigences de souscription et d’éviter de découvrir ensuite une condition difficile à respecter.
Une information transmise à l’oral ne suffit pas à sécuriser le dossier. Claire demande une confirmation écrite précisant que le nouvel appareil est bien pris en compte et vérifie si un avenant modifie la cotisation, la franchise ou les conditions de garantie.
Une omission involontaire et une fausse déclaration intentionnelle n’entraînent pas les mêmes conséquences juridiques. Selon les circonstances, elles peuvent notamment conduire à une adaptation du contrat, une réduction proportionnelle de l’indemnité ou, en cas de mauvaise foi établie, à la nullité du contrat.
Le statut d’occupation compte également : les obligations d’un locataire, d’un copropriétaire et d’un propriétaire occupant hors copropriété ne sont pas identiques. Même lorsqu’elle n’est pas légalement obligatoire, une couverture multirisque reste essentielle pour protéger le bâtiment et sa responsabilité.
La bonne démarche consiste à obtenir un accord écrit sur une situation décrite avec précision ; reste ensuite à vérifier que l’installation réelle correspond bien à cette description.
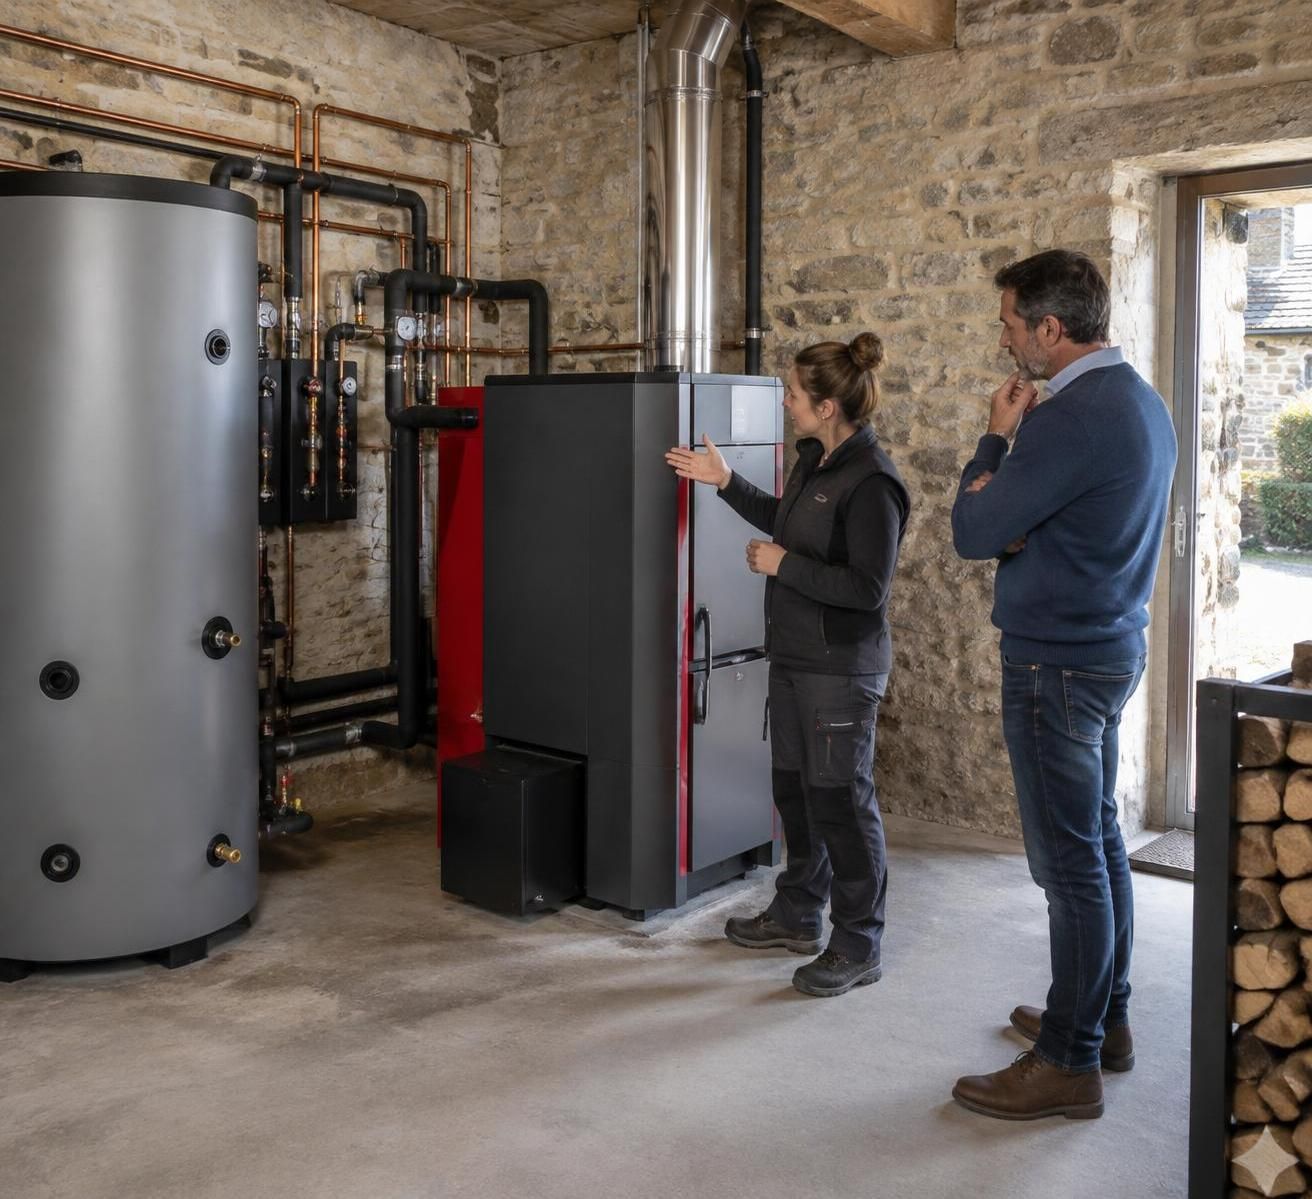
Maison ancienne et chaudière à bois : vérifier la sécurité avant de parler de mise aux normes
Dans un bâtiment ancien, le risque d’incendie dépend autant de l’environnement de l’appareil que du générateur lui-même. Une poutre dissimulée près d’un conduit, un raccordement dégradé ou une arrivée d’air obstruée peuvent constituer des points critiques, même si la machine fonctionne apparemment bien.
Chez Claire, le chauffage produit suffisamment de chaleur et aucun incident n’a été signalé par les vendeurs. Pourtant, la visite d’un professionnel révèle que le passage du conduit dans les combles mérite un examen : l’absence de panne ne constitue pas une preuve de sécurité.
Faire examiner le conduit, la ventilation et les matériaux combustibles
Le contrôle doit porter sur l’ensemble du parcours des fumées, pas seulement sur la partie visible dans la chaufferie. État intérieur, étanchéité, compatibilité avec le combustible, accessibilité et distances aux matériaux combustibles doivent être appréciés selon les caractéristiques de l’installation et les prescriptions applicables.
Une cheminée maçonnée ancienne n’est pas automatiquement adaptée à un générateur récent. Le besoin d’un tubage ou d’une autre intervention dépend d’un diagnostic : ajouter un tube sans étudier le dimensionnement, les températures et les conditions de fonctionnement ne garantit pas un résultat satisfaisant.
La ventilation mérite la même attention. Une rénovation énergétique peut modifier l’équilibre d’un logement : remplacer des fenêtres peu étanches ou ajouter une extraction mécanique peut perturber l’alimentation en air d’un appareil qui fonctionnait auparavant dans d’autres conditions.
Le professionnel vérifie également les organes de sécurité hydrauliques adaptés au système. Sur certains équipements à combustible solide, la chaleur continue à être produite après une coupure électrique ; la protection contre la surchauffe doit donc être pensée à l’échelle du circuit complet.
Comprendre ce que signifie réellement une mise aux normes
L’expression mise aux normes recouvre souvent des situations différentes : correction d’un danger, adaptation lors d’un remplacement, respect d’une prescription du fabricant ou demande particulière d’une compagnie. Il n’existe pas une obligation générale imposant de reconstruire toute installation ancienne à chaque évolution d’une norme technique.
En revanche, des travaux nouveaux doivent respecter les règles qui leur sont applicables, et une situation dangereuse appelle une correction. Un devis utile identifie précisément les anomalies, les interventions proposées et les références techniques retenues, plutôt que d’annoncer une conformité globale sans explication.
Claire demande ainsi pourquoi une protection est nécessaire à proximité d’un élément de charpente. Cette question permet de distinguer une correction indispensable d’une amélioration facultative et lui fournit une explication transmissible à son assureur.
Le diagnostic de performance énergétique n’est pas un certificat de sécurité du chauffage. De même, un label de performance ou une qualification de l’entreprise ne dispense pas de conserver une facture détaillée et les documents de réception des travaux.
Le stockage du combustible complète cette vérification. Des bûches empilées contre une surface chaude, des sacs gênant l’accès aux organes de coupure ou des cendres déposées encore chaudes dans une poubelle peuvent transformer une chaufferie bien conçue en espace dangereux.
Un détecteur de fumée conforme doit équiper le logement selon les règles applicables ; un détecteur de monoxyde de carbone constitue une protection complémentaire pertinente, à installer conformément à sa notice. Aucun de ces dispositifs ne remplace cependant une installation sûre.
La sécurité repose sur la cohérence de l’ensemble, du foyer jusqu’à la sortie des fumées ; cette cohérence doit ensuite être préservée par des interventions régulières et traçables.
Entretien de la chaudière et ramonage du conduit : organiser les obligations et conserver les preuves
L’entretien de la chaudière et le ramonage du conduit sont deux opérations distinctes. La première concerne le fonctionnement du générateur et ses contrôles ; la seconde vise notamment à retirer les dépôts présents dans le circuit d’évacuation des fumées.
Les confondre expose à une mauvaise surprise : une facture de maintenance ne prouve pas nécessairement que le conduit a été ramoné. Claire choisit donc un calendrier où chaque prestation apparaît clairement, même lorsqu’une seule entreprise réalise les deux interventions.
Quelle fréquence respecter pour un chauffage au bois domestique ?
En France, les chaudières concernées d’une puissance nominale comprise entre 4 et 400 kilowatts sont soumises à un entretien annuel. Celui-ci doit être réalisé par un professionnel qualifié et donne lieu à une attestation précisant les opérations et recommandations prévues par la réglementation.
Pour les appareils à combustible solide, le cadre national prévoit également un ramonage au moins tous les douze mois. Des dispositions locales peuvent imposer une fréquence plus élevée ; les prescriptions du fabricant, l’intensité d’utilisation et les conditions du contrat doivent aussi être examinées.
Une résidence occupée seulement certains week-ends ne se gère pas comme une longère chauffée quotidiennement pendant une longue saison froide. Toutefois, réduire spontanément la fréquence au motif que l’usage paraît modéré n’est pas une démarche sûre : il faut vérifier les règles effectivement applicables.
Qui doit prendre rendez-vous ? Pour une installation individuelle louée, l’entretien courant incombe généralement au locataire, sauf stipulation contraire du bail ; les grosses réparations et le remplacement lié à la vétusté relèvent d’une autre logique. Les responsabilités doivent être clarifiées sans attendre une panne.
Pourquoi les justificatifs comptent autant que les interventions ?
Une attestation identifiant l’adresse, l’équipement et la date d’intervention permet de reconstituer l’historique du suivi. Elle peut aussi signaler une anomalie, ce qui rend indispensable la lecture du document : le classer sans traiter une observation importante ne suffit pas.
Claire conserve une copie numérique et une version accessible hors de la chaufferie. Elle ajoute les factures de réparation et les échanges relatifs aux réserves, afin de montrer non seulement qu’un professionnel est passé, mais aussi que ses recommandations ont été prises en compte.
| Document | Utilité principale | Point à contrôler |
|---|---|---|
| Attestation d’entretien | Tracer les vérifications du générateur | Identification de l’appareil et recommandations |
| Certificat de ramonage | Justifier le nettoyage du parcours concerné | Conduit traité et éventuelles réserves |
| Facture de réparation | Établir la correction d’une anomalie | Nature précise des travaux effectués |
| Notice du fabricant | Définir les conditions d’utilisation | Combustible autorisé et opérations prescrites |
Entre deux visites, l’utilisateur réalise uniquement les gestes prévus par la notice : nettoyage accessible, vidage adapté des cendres et surveillance des signes inhabituels. Une odeur de fumée persistante, un refoulement ou une surchauffe ne se règlent pas en attendant le prochain rendez-vous annuel.
Le combustible joue également un rôle concret. Un bois insuffisamment sec favorise les dépôts et dégrade la combustion ; des matériaux traités ou des déchets ne doivent pas être brûlés dans un appareil qui n’est pas conçu pour cet usage.
Enfin, un produit chimique présenté comme facilitant le nettoyage ne remplace pas le ramonage mécanique réglementaire. La maintenance régulière réduit certains risques, mais elle ne garantit pas à elle seule une indemnisation : le contrat conserve ses propres conditions.
Un suivi utile associe intervention effective, traitement des anomalies et conservation des justificatifs ; ces éléments permettent ensuite de comparer les protections sur des bases solides.
Garantie incendie et indemnisation : choisir un contrat adapté au bâti ancien
Deux offres d’assurance habitation affichant une protection contre le feu peuvent aboutir à des indemnisations très différentes. La comparaison doit porter sur les événements couverts, les exclusions, les franchises, les plafonds et les règles d’évaluation des dommages, pas uniquement sur le montant annuel à payer.
Pour Claire, la question n’est pas seulement de remplacer le générateur détruit. Il faut aussi envisager une charpente endommagée, des murs noircis, des biens imprégnés de fumée et plusieurs mois pendant lesquels la longère deviendrait inhabitable.
Que couvre réellement la garantie incendie ?
La garantie incendie intervient dans les limites définies au contrat pour les dommages résultant des événements assurés. Les conséquences de la fumée, les dégâts liés aux moyens de secours ou certains frais annexes doivent être vérifiés explicitement, car leur traitement n’est pas uniforme.
Une panne interne sans départ de feu ne relève pas automatiquement de cette protection. L’usure, la corrosion ou une pièce défaillante peuvent nécessiter une garantie différente, lorsqu’elle existe et que ses conditions sont remplies.
La responsabilité civile mérite également un examen : un sinistre peut atteindre une propriété voisine. Elle répond à une logique distincte de la réparation de ses propres biens, avec des conditions dépendant notamment du statut d’occupant et des responsabilités retenues.
Les dommages corporels subis par les occupants ne sont pas nécessairement couverts par la seule multirisque du logement. Il faut donc éviter de lire la présence du mot « incendie » comme une protection universelle contre toutes les conséquences d’un accident.
Évaluer la reconstruction d’une maison ancienne sans sous-estimer ses particularités
Des murs en pierre, une couverture en ardoise ou des menuiseries réalisées sur mesure peuvent coûter plus cher à restaurer que des éléments standards. La valeur de reconstruction ne se confond pas avec le prix de vente du bien, lequel inclut notamment sa localisation et le terrain.
Une protection patrimoniale ou des prescriptions architecturales peuvent aussi influencer les travaux autorisés. Ces caractéristiques doivent être signalées pour examiner les plafonds, les modalités de reconstruction et l’éventuelle prise en charge de surcoûts prévus au contrat.
Claire vérifie également comment la vétusté sera appliquée. Une formule annonçant une indemnisation en valeur à neuf peut prévoir un premier règlement déduction faite de cette vétusté, puis un complément sous réserve de reconstruire et de fournir les justificatifs dans un délai déterminé.
Les dépendances sont un autre point sensible. Une chaufferie aménagée dans une grange attenante, un silo situé dans un local séparé ou une réserve de combustible peuvent être soumis à des définitions et limites particulières : il faut s’assurer qu’ils figurent bien dans le périmètre assuré.
Le relogement, le déblaiement, la démolition et les honoraires d’un expert d’assuré peuvent représenter des dépenses importantes. Pour chaque poste, la durée maximale, le plafond et les conditions d’intervention sont plus instructifs qu’une simple mention commerciale.
Enfin, une clause liée à la maintenance doit être lue précisément. L’absence d’un justificatif n’autorise pas à affirmer un refus automatique : la portée d’une exclusion, d’une condition de garantie ou d’une déchéance dépend de sa rédaction et des règles légales applicables.
Le meilleur contrat est celui qui finance un scénario réaliste de remise en état, avec des conditions comprises à l’avance plutôt que découvertes après le passage des secours.
Incendie de chaudière à bois : protéger les occupants et préparer le dossier d’assurance
Lorsqu’un incident survient, la priorité n’est pas de photographier la chaufferie mais de mettre les personnes à l’abri. Fumées épaisses, suspicion de monoxyde de carbone ou départ de feu imposent de quitter les lieux et d’appeler les secours, sans tenter une intervention qui expose les occupants.
Dans notre exemple, Claire découvre de la fumée provenant du local technique. Elle évacue avec sa famille, appelle le 18 ou le 112 et ne retourne pas chercher ses factures : les copies conservées à distance permettront de documenter le dossier plus tard.
Déclarer le sinistre sans attendre de connaître sa cause exacte
Une fois l’urgence maîtrisée, il faut prévenir la compagnie dans le délai prévu au contrat. Pour un incendie, ce délai contractuel ne peut normalement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre ; mieux vaut néanmoins effectuer la déclaration rapidement.
Le premier signalement décrit les faits connus : date, lieu, circonstances observées et premiers dégâts identifiables. Il n’est pas nécessaire de disposer immédiatement d’un chiffrage définitif ni d’attribuer soi-même une cause technique à l’événement.
Dire « des fumées sont apparues près du raccordement » n’équivaut pas à affirmer que le conduit est responsable. Une formulation factuelle évite de transformer une hypothèse formulée sous le choc en explication présentée comme certaine.
La protection des lieux doit ensuite être organisée avec les intervenants compétents et en lien avec l’assureur. Bâchage, fermeture provisoire ou sécurisation électrique peuvent être nécessaires, mais aucune remise en marche ne doit être entreprise sans validation technique appropriée.
Préserver les preuves et documenter les dépenses utiles
Lorsque l’accès est autorisé et sans danger, des photographies d’ensemble et de détail permettent de conserver une trace des dommages. Les éléments potentiellement utiles à l’expertise ne doivent pas être jetés prématurément, sauf impératif de sécurité ou consigne des autorités.
Claire rassemble son contrat, les justificatifs de maintenance, les factures de pose et les documents relatifs aux travaux récents. Elle prépare également une liste des biens atteints, accompagnée des preuves disponibles : factures, photographies antérieures ou autres éléments permettant d’établir leur existence et leur valeur.
Les achats d’urgence doivent rester traçables. Hébergement temporaire, vêtements indispensables ou interventions conservatoires peuvent relever de garanties spécifiques ; conserver les reçus ne dispense pas de vérifier les plafonds et, lorsque cela est possible, d’obtenir un accord préalable.
L’expert mandaté cherche notamment à comprendre les causes et à évaluer les dommages. Si un désaccord important apparaît, un expert d’assuré peut accompagner le propriétaire ; la prise en charge de ses honoraires dépend toutefois de la présence et des limites d’une garantie dédiée.
Réagir à un refus de prise en charge ou à une indemnité contestée
Une contestation se traite d’abord en demandant une position écrite et motivée, avec les clauses invoquées et le détail du calcul. Cette étape permet de distinguer un document manquant, une divergence sur le montant des travaux et un désaccord juridique sur l’application d’une garantie.
Le service réclamations constitue ensuite un interlocuteur formel. Si le différend persiste, les voies de médiation ou de recours peuvent être mobilisées selon leurs conditions, sans perdre de vue les délais de prescription applicables.
Enfin, la réparation doit corriger les causes identifiées plutôt que reproduire à l’identique une configuration défectueuse. Un dossier précis protège les droits de l’occupant et facilite une remise en service réellement sûre.
Une chaudière à bois rend-elle une maison ancienne impossible à assurer ?
Non. L’acceptation dépend notamment de l’état du bâtiment, des caractéristiques du chauffage et des critères de la compagnie. Une description exacte, des justificatifs de suivi et la correction des anomalies facilitent l’étude du dossier.
Faut-il signaler le remplacement d’une chaudière par un modèle à bois ?
Il est préférable de contacter l’assureur avant les travaux et d’obtenir une confirmation écrite. Lorsqu’une modification aggrave ou crée un risque et rend les réponses initiales inexactes ou caduques, les règles légales de déclaration en cours de contrat s’appliquent.
Le ramonage remplace-t-il l’entretien annuel ?
Non. Le ramonage traite le circuit d’évacuation des fumées, tandis que l’entretien concerne le générateur et ses contrôles. Même réalisées lors du même rendez-vous, les deux prestations doivent être clairement identifiées dans les justificatifs remis.
L’assureur peut-il refuser toute indemnisation sans certificat de ramonage ?
Un refus n’est pas automatique. Il faut examiner les obligations applicables, les faits et les clauses du contrat. Demandez une décision écrite précisant son fondement et transmettez les justificatifs disponibles, y compris les factures et coordonnées du professionnel.
La garantie incendie rembourse-t-elle une chaudière simplement en panne ?
Pas nécessairement. Une panne sans événement garanti relève généralement d’autres dispositions ou d’une couverture spécifique. Il faut vérifier les garanties concernant les équipements, leurs exclusions et les éventuelles limites liées à l’âge du matériel.